En cas de fuite toiture, l’assurance habitation prend en charge les dommages causés à l’intérieur par la garantie dégât des eaux : plafonds, peintures, isolant, mobilier. La réparation de la couverture elle-même reste en général à votre charge, sauf événement climatique garanti. Un défaut d’entretien constaté peut faire refuser l’indemnisation.
Pour les gestes immédiats (couper l’électricité, recueillir l’eau, protéger les meubles), lisez que faire en cas de fuite de toiture. Si les tuiles sont parties avec un coup de vent, la démarche propre à la tempête est détaillée dans tuiles envolées et assurance.
Le dégât des eaux par la toiture est-il couvert ?
Oui, l’infiltration par la toiture entre dans la garantie dégât des eaux de la plupart des contrats multirisques habitation. Elle indemnise les conséquences : plaque de plâtre affaissée, laine minérale détrempée, parquet gondolé, papier peint décollé. La cause, c’est-à-dire la tuile cassée, le solin fendu ou la noue percée, relève de l’entretien du bâtiment. Lisez la clause « infiltrations par les toitures » de vos conditions générales : certains contrats l’excluent ou la limitent.
Qu’est-ce qui fait refuser une prise en charge de fuite de toiture ?
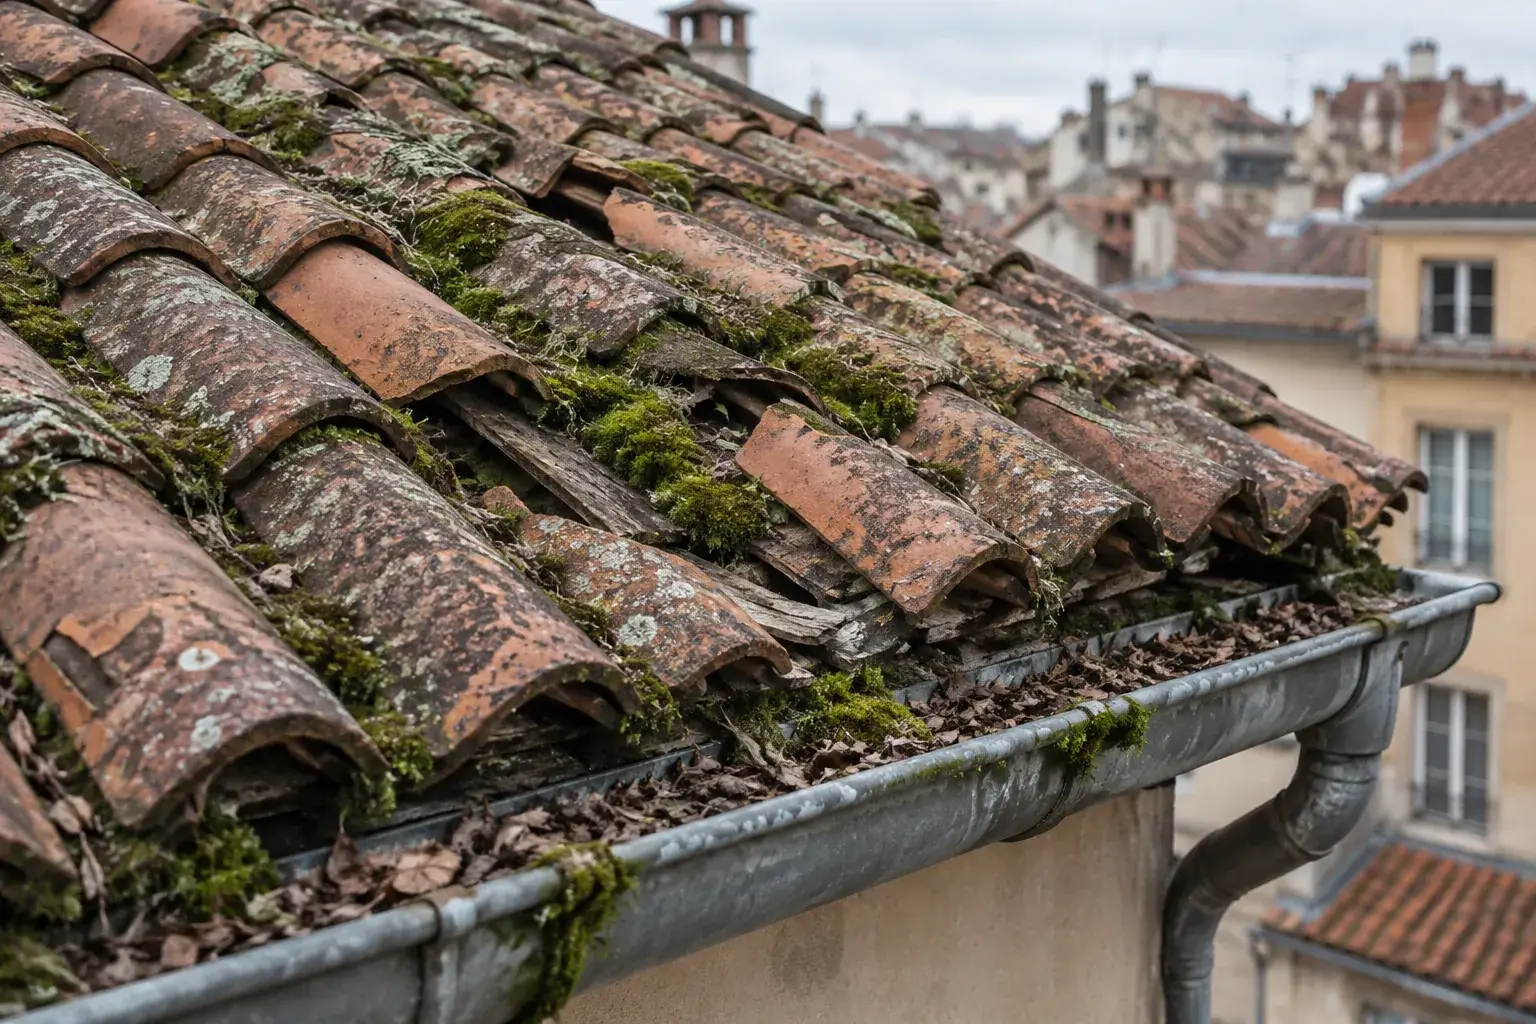
Le défaut d’entretien est le motif de refus le plus courant. Un expert qui trouve des tuiles poreuses couvertes de mousse, des gouttières pleines de feuilles ou un faîtage dont le mortier s’effrite depuis des années peut conclure que la fuite était prévisible. Les fuites anciennes, signalées tard, posent le même problème.
| Situation | Dommages intérieurs | Réparation du toit |
|---|---|---|
| Tuile cassée sans cause extérieure | En général couverts | À votre charge |
| Tempête, grêle, chute d’arbre | Couverts | Souvent couverte, selon contrat |
| Défaut d’entretien constaté | Risque de refus | À votre charge |
| Malfaçon récente d’une entreprise | Couverts, recours possible | Assurance de l’entreprise |
| Condensation sous toiture | Rarement couverts | À votre charge |
Dans quel délai déclarer une infiltration toiture à l’assurance ?
Le délai légal est de 5 jours ouvrés à compter du moment où vous constatez le dégât des eaux, sauf délai plus long prévu par votre contrat. Déclarez par écrit, sur l’espace client ou par lettre recommandée, avec la date de découverte, les pièces touchées, vos photos et les débris conservés. Les règles du Code des assurances sont résumées sur service-public.fr. Les frais de mise hors d’eau engagés avant la visite de l’expert sont des mesures conservatoires : gardez la facture du bâchage.
Que change la convention IRSI entre assureurs ?
La convention IRSI organise les dégâts des eaux entre assureurs dans les immeubles, quand plusieurs logements ou parties communes sont touchés. Un seul assureur, en général celui de l’occupant du local sinistré, gère l’expertise et indemnise selon des seuils fixés entre compagnies, puis exerce ses recours. Pour vous, la conséquence est simple : vous déclarez à votre propre assureur, même si l’eau vient du toit commun.
Comment se passe l’expertise ?
L’expert est mandaté par l’assureur quand le montant ou la cause le justifient. Il constate les dommages, cherche l’origine de la fuite et vérifie l’état général de la couverture. Préparez le compte rendu du couvreur avec photos des points d’entrée : solin de cheminée, abergement de fenêtre de toit, chéneau encaissé, rive. Vous pouvez être assisté de votre propre expert si le désaccord porte sur des sommes importantes.
Quel devis du couvreur demander pour l’assurance ?
Demandez un devis qui sépare la recherche de fuite, la mise hors d’eau et la réparation définitive. Chaque ligne doit nommer la pièce en cause et la quantité : nombre de tuiles remplacées, mètres de faîtage scellé, longueur de noue en zinc. L’expert peut ainsi rattacher chaque poste au sinistre. Un devis vague du type « réparation toiture » est souvent discuté. Notre page réparation de fuite de toiture à Lyon décrit notre méthode de recherche et le contenu du compte rendu.
Qui paie une fuite de toiture en copropriété ?
La toiture est en général une partie commune : la réparation de la couverture revient au syndicat des copropriétaires, via le syndic et l’assurance de l’immeuble. Les dégâts dans votre appartement sont gérés par votre assureur, selon la convention IRSI. Prévenez le syndic par écrit dès la découverte. Pour un toit-terrasse à jouissance privative, le règlement de copropriété précise la répartition. Notre article toiture en copropriété, qui paie détaille les cas.
Questions fréquentes
Le locataire doit-il déclarer la fuite ?
Oui, il déclare à son assureur pour ses biens et prévient le propriétaire, qui déclare de son côté et fait réparer la toiture.
La franchise s’applique-t-elle ?
Oui, la franchise de votre contrat est déduite de l’indemnité, sauf clause contraire.
Puis-je faire réparer avant le passage de l’expert ?
Faites la mise hors d’eau sans attendre et gardez les preuves. Pour la réparation définitive, demandez l’accord de l’assureur, sauf urgence justifiée.
Une toiture refaite il y a quelques années fuit : qui paie ?
Si la fuite vient des travaux, l’assurance responsabilité de l’entreprise qui les a réalisés peut être mise en cause. Retrouvez la facture et l’attestation d’assurance fournies à l’époque.